Rentabilité plutôt que croissance à tout prix : ce que les fondateurs SaaS devraient faire en 2027
Les startups du monde entier ont levé le montant record de 510 milliards de dollars au premier semestre 2026, soit plus que sur toute l'année 2025. Une grande partie s'est concentrée sur très peu d'entreprises. Plus de 70 % des fonds du deuxième trimestre sont allés à l'IA, et deux entreprises d'IA, OpenAI et Anthropic, ont capté 217 milliards de dollars : 43 % de tout ce qui a été levé sur le semestre (Crunchbase).
Un total record ne dit pas grand-chose de vos chances de boucler votre prochain tour de table SaaS. Dans votre plan 2027, considérez donc un nouveau tour comme une option, pas comme une obligation. S'il se présente, vous pourrez toujours le saisir.
À retenir
- Le capital est concentré : deux entreprises ont capté 43 % du financement mondial des startups au premier semestre 2026.
- La croissance du SaaS a ralenti. La médiane des entreprises non cotées est tombée à 22 % en 2025, et l'entreprise cotée médiane prévoit 13 % sur l'année à venir.
- Le marché rémunère toujours la croissance, et dans les benchmarks, les entreprises à la croissance la plus rapide étaient aussi les plus efficientes.
- La rentabilité fait du prochain tour de table un choix plutôt qu'une nécessité.
La croissance a ralenti, même pour les entreprises qui dépensent pour l'obtenir
L'enquête 2026 de SaaS Capital, menée auprès de plus de 1 000 entreprises SaaS B2B non cotées, situe la croissance médiane à 22 % en 2025, contre 25 % l'année précédente. Les entreprises autofinancées ont connu une croissance médiane de 20 % ; celles financées par des levées de fonds, de 25 % (SaaS Capital).
Le groupe à la croissance la plus rapide a aussi dépensé davantage. Dans la même enquête, les entreprises financées par des levées de fonds ont dépensé en médiane 101 % de leur ARR, contre 96 % pour les autofinancées, et 48 % d'entre elles étaient déficitaires, contre 17 % des entreprises autofinancées (SaaS Capital). Cela ne prouve pas que le financement soit à l'origine de l'un ou l'autre chiffre. En revanche, cela montre ce qui accompagne en général cinq points de croissance supplémentaires : une entreprise qui a presque autant de chances d'être déficitaire que de ne pas l'être.
Le SaaS coté croît lentement, lui aussi. L'entreprise cotée médiane prévoit une croissance de 13 % de son chiffre d'affaires sur les douze prochains mois (Clouded Judgement).
L'économie ne fera pas non plus le travail à votre place. La mise à jour de juillet 2026 du FMI prévoit une croissance mondiale de 3,0 % en 2026 et de 3,4 % en 2027, avec 1,7 % et 1,8 % pour les économies avancées : la guerre au Moyen-Orient pèse sur l'activité, un effet en partie compensé par l'investissement dans l'IA. Il prévoit aussi que l'inflation mondiale passera seulement de 4,7 % cette année à 3,9 % en 2027 (FMI). C'est une reprise lente, pas un vent porteur sur lequel bâtir votre plan. Si vous anticipez plutôt un retournement, commencez par ce à quoi ressemble une récession pour le SaaS.
La croissance paie toujours, et elle n'a pas à coûter cher
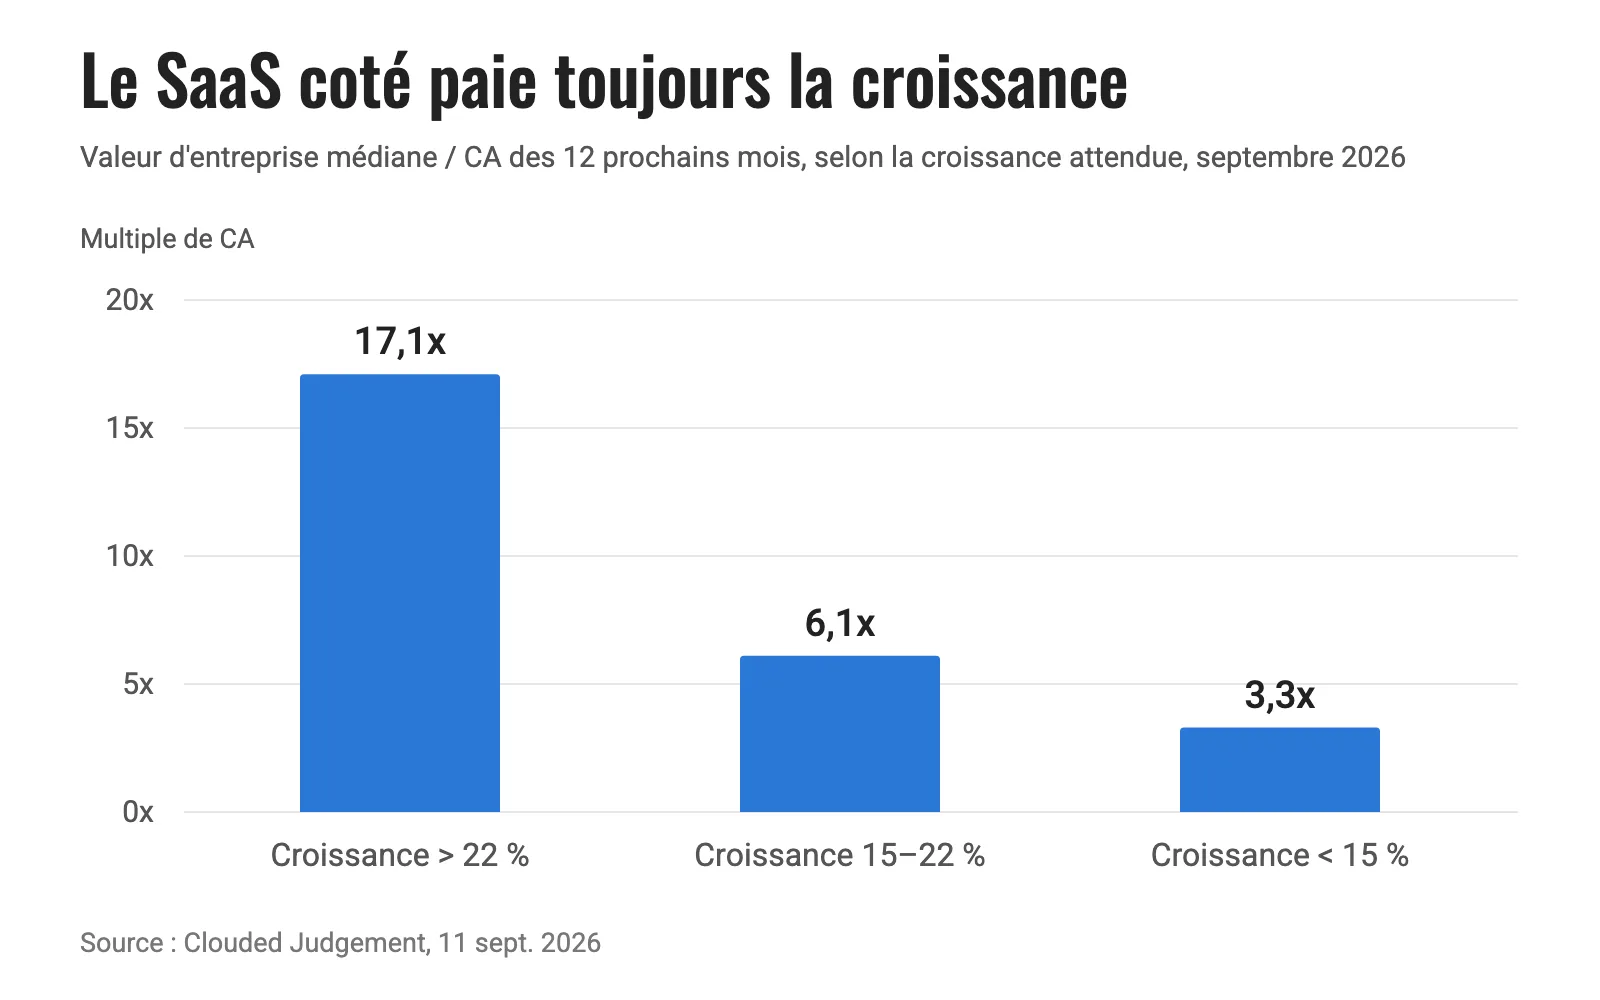
Rien de tout cela ne signifie que la croissance ait cessé de compter. Les entreprises SaaS cotées qui croissent de plus de 22 % sont valorisées en médiane à 17,1 fois le chiffre d'affaires de l'année prochaine, contre 3,3 fois pour celles qui croissent de moins de 15 % (Clouded Judgement).
Ce qui compte, c'est la manière dont la croissance est achetée. Les benchmarks 2025 de High Alpha répartissent les entreprises selon leur efficience. Celles dont la rétention nette des revenus (NRR) dépasse 106 % et dont le délai de récupération du coût d'acquisition client (CAC payback) est inférieur à 10 mois ont affiché une croissance médiane de 71 %, avec un score de 47 % à la règle des 40. Celles dont la rétention est inférieure à 98 % et le délai de récupération supérieur à 15 mois ont progressé de 10 %, avec un score de 5 % (High Alpha).
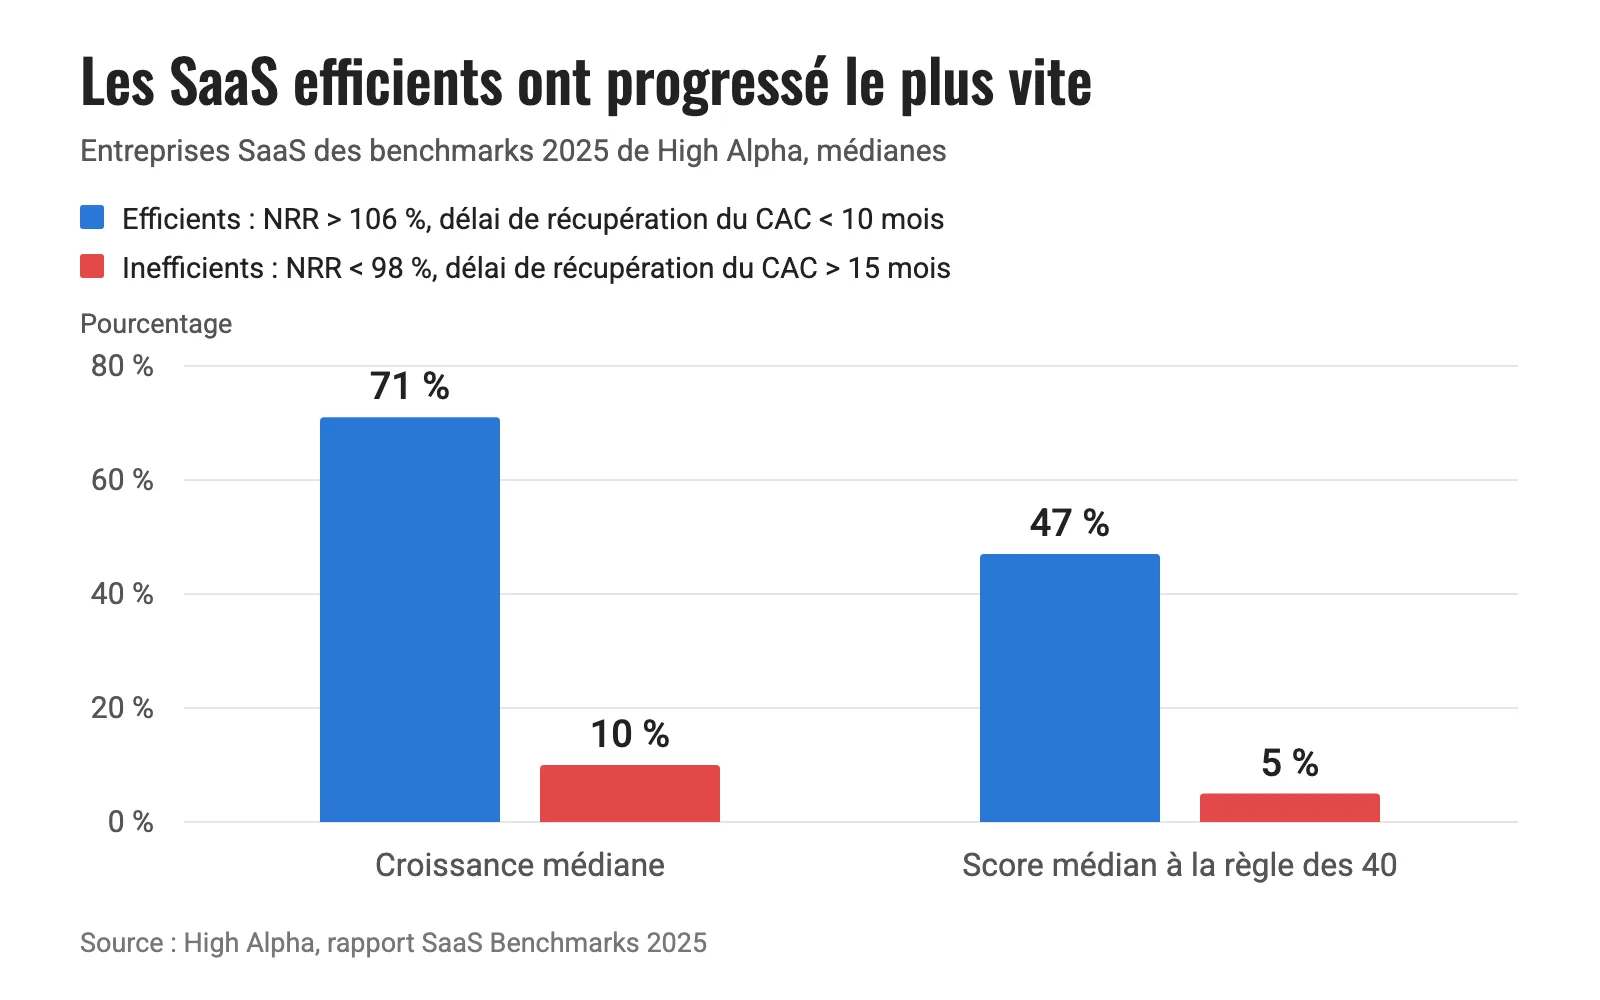
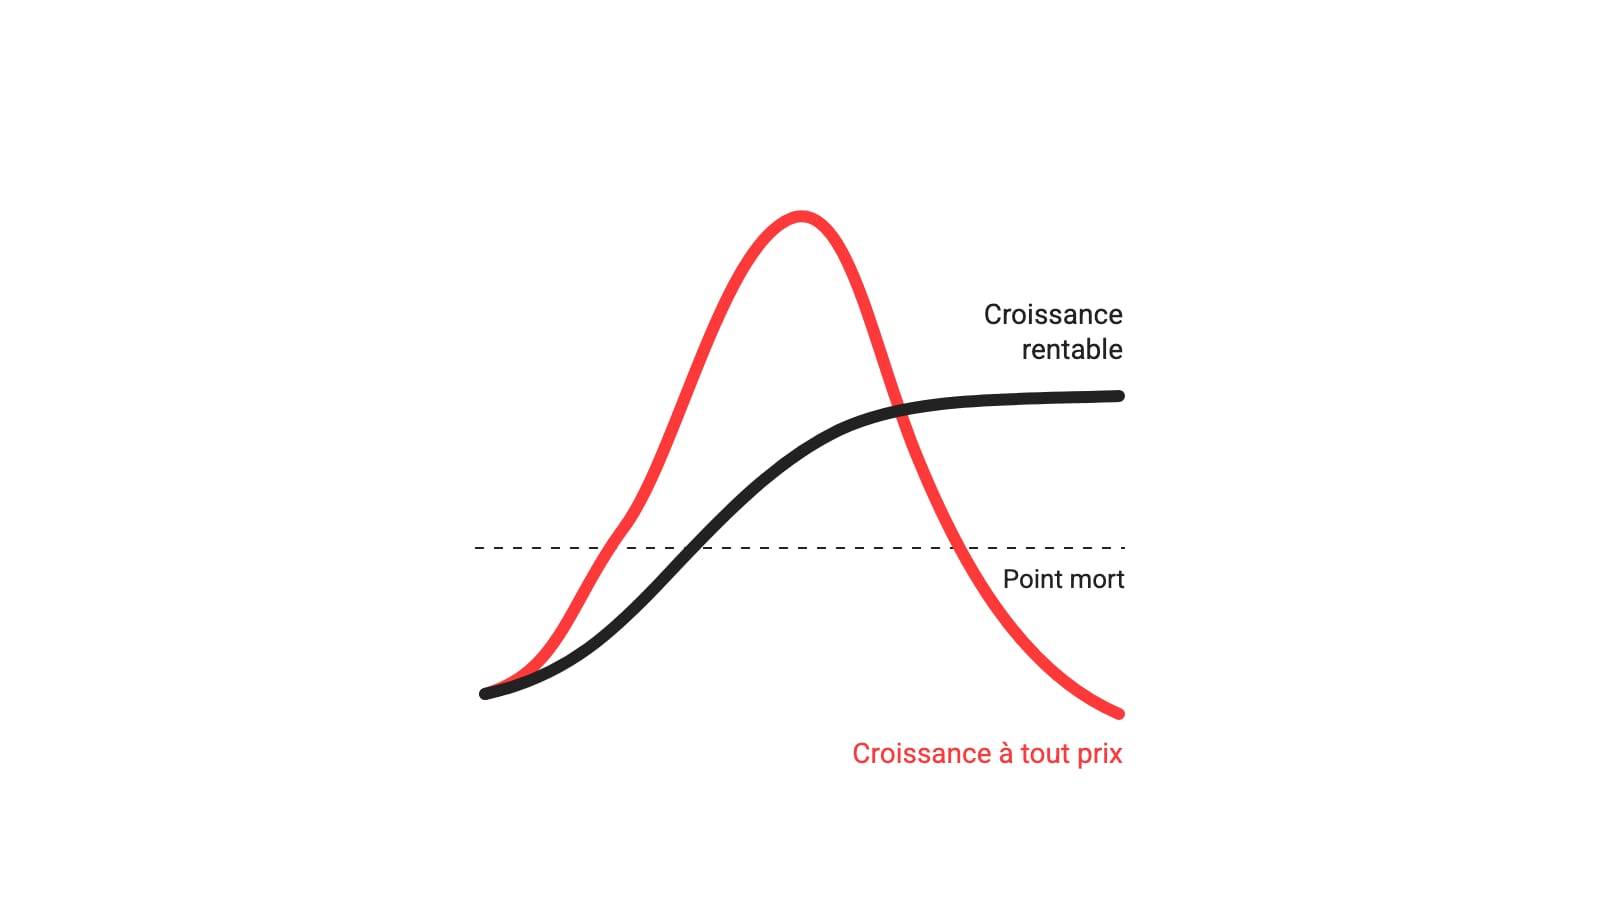
Dans ces données, les entreprises efficientes n'étaient pas les plus lentes ; c'étaient les plus rapides. Efficience et croissance ne s'opposent pas. Une croissance achetée avec une rétention faible et un délai de récupération long, c'est une croissance que vous payez en partie de nouveau, chaque fois que ces clients partent.
Ce que la rentabilité vous offre : le choix
Le test de Paul Graham fonctionne toujours. Si vos dépenses restent stables et que votre chiffre d'affaires continue de croître à son rythme récent, atteignez-vous la rentabilité avec l'argent qu'il vous reste ? Si oui, vous êtes « default alive » (viable en l'état). Sinon, vous êtes « default dead » (condamné en l'état) (Paul Graham).
Être « default alive » ne signifie pas être rentable aujourd'hui. Cela signifie que votre trésorerie couvre une trajectoire vers la rentabilité, selon les hypothèses que vous avez retenues. Cela change votre façon de négocier : vous pouvez considérer un tour de table comme utile plutôt que nécessaire, refuser une mauvaise term sheet ou maintenir vos prix quand un concurrent baisse les siens. Continuez toutefois à vérifier la réponse. De nouvelles embauches ou une croissance plus lente peuvent la changer. Tant que le capital reste aussi concentré, cette marge de manœuvre vaut plus que quelques points de croissance supplémentaires.
Cinq actions pour 2027
1. Répondez chaque mois à la question « default alive ». Une ligne : la réponse, le runway (le nombre de mois de trésorerie restants) et le taux de croissance que vous avez retenu. Si la réponse est « default dead », les quatre actions suivantes sont urgentes.
2. Suivez votre burn multiple (multiple de consommation de trésorerie). Divisez la trésorerie nette consommée sur un mois ou un trimestre par le nouvel ARR net ajouté sur la même période : vous obtenez la trésorerie brûlée pour chaque dollar de nouveau revenu récurrent annuel. Dans la grille de David Sacks, moins de 1x constitue la meilleure tranche et plus de 3x un mauvais résultat. C'est une règle empirique pour les entreprises financées par du capital-risque, et elle cesse de fonctionner quand le nouvel ARR net est nul ou négatif. Utilisé ainsi, le burn multiple révèle une croissance trop coûteuse, ce que masque une courbe de chiffre d'affaires.
3. Améliorez la rétention avant l'acquisition. Une meilleure rétention nette des revenus réduit le volume de nouvelles affaires nécessaire pour atteindre un objectif de croissance, car le chiffre d'affaires que vous conservez et développez n'a pas à être racheté. Comparez le coût du travail sur la rétention au chiffre d'affaires qu'il permet de conserver. Commencez par les causes d'un faible taux de rétention et par le chiffre d'affaires perdu à cause du churn.
4. Fixez vos prix selon la valeur que vous apportez déjà. Vérifiez si vos prix correspondent toujours à ce que les clients retirent des fonctionnalités qu'ils utilisent le plus. Une hausse de prix pour les clients existants, ou un packaging qui fait passer les gros utilisateurs à la formule supérieure, peut accroître la marge sans nouvelles dépenses d'acquisition. Testez-la d'abord sur un seul segment, et surveillez le churn et les remises. Comparez les options parmi les modèles de tarification SaaS.
5. Utilisez la règle des 40 comme tableau de bord. Additionnez votre taux de croissance annuel du chiffre d'affaires et votre marge bénéficiaire. Choisissez un seul indicateur de marge, par exemple la marge de free cash flow, et tenez-vous-y. Avec un total de 40 ou plus, le test est réussi. Une entreprise qui croît de 25 % avec une marge de 15 % passe le test, tout comme une entreprise qui croît de 10 % avec une marge de 30 %. À la croissance médiane des entreprises non cotées, 22 %, il vous faut une marge de 18 %. La règle vous permet d'arbitrer entre croissance et bénéfice de façon délibérée plutôt que par accident, mais elle ne remplace pas une vérification de votre runway. Pour les autres indicateurs opérationnels, du coût d'acquisition au runway de trésorerie, consultez les métriques SaaS.
Le mot de la fin
Préparez 2027 comme une année où le capital reste concentré et où un nouveau tour de table n'est pas garanti. Il vaut toujours la peine de payer pour la croissance, mais seulement à un prix que vous pourriez assumer sans le prochain tour. Bâtissez l'entreprise qui pourrait se passer de nouvelles levées, et c'est vous qui déciderez si elle doit un jour y recourir.
Questions fréquentes
Les startups SaaS doivent-elles privilégier la rentabilité ou la croissance en 2027 ?
Privilégiez une trajectoire crédible vers la rentabilité sans nouveau tour de table, puis financez la croissance que votre plan de trésorerie peut soutenir. Cela ne veut pas dire être rentable aujourd'hui. Dans les benchmarks 2025 de High Alpha, les entreprises ayant la rétention la plus forte et le délai de récupération du CAC le plus court ont aussi connu la croissance la plus rapide, si bien que les deux ne s'opposent pas.
Qu'est-ce qu'un bon burn multiple pour une entreprise SaaS ?
Le burn multiple, c'est la trésorerie nette consommée divisée par le nouvel ARR net ajouté sur la même période. Dans la grille de David Sacks, moins de 1x constitue la meilleure tranche et plus de 3x un mauvais résultat.
Qu'est-ce que la règle des 40 ?
La croissance annuelle du chiffre d'affaires, additionnée à une marge bénéficiaire (choisissez un indicateur, par exemple la marge de free cash flow, et tenez-vous-y), devrait atteindre au moins 40 %. Une entreprise qui croît de 22 % a besoin d'une marge de 18 % pour passer le test. C'est un repère, pas un substitut à un plan de trésorerie.